شهدت نزاعات التمويل المصرفي في قطر تطورًا ملحوظًا مع توسع خدمات التمويل البنكي وتنوع المنتجات المالية الموجهة للأفراد والشركات. لذلك أصبحت الخلافات المرتبطة بـ عقود التمويل، أو تعثر التمويل، أو غرامات التأخير، أو تنفيذ الضمانات من أكثر القضايا التي تتطلب فهمًا قانونيًا دقيقًا.
ومع ذلك، لا تعني كل مطالبة مالية وجود إخلال من أحد الأطراف، بل قد ينشأ النزاع بسبب اختلاف تفسير بنود العقد أو طريقة تنفيذ الالتزامات. وبعبارة أخرى، قد يكون سبب الخلاف قانونيًا أو إجرائيًا وليس ماليًا فقط.
دراسة الحالة القانونية: كيف بدأ نزاع التمويل المصرفي؟
تبدأ معظم نزاعات التمويل المصرفي بواقعة تبدو عادية في ظاهرها، لكنها تتحول تدريجيًا إلى نزاع قانوني بسبب غياب المعالجة المبكرة أو سوء تفسير الالتزامات التعاقدية. لذلك لا يرتبط النزاع دائمًا بعدم السداد فقط،
بل قد ينتج أيضًا عن اختلاف فهم بنود عقود التمويل أو التأخر في اتخاذ الإجراءات المناسبة، وهنا تبرز أهمية الاستعانة بـ محامي متخصص لفهم الموقف القانوني واتخاذ الخطوات الصحيحة منذ البداية. وفي هذه الدراسة نستعرض حالة افتراضية توضح كيف يمكن أن تتطور قضايا التمويل منذ توقيع العقد وحتى الوصول إلى مرحلة التقاضي.
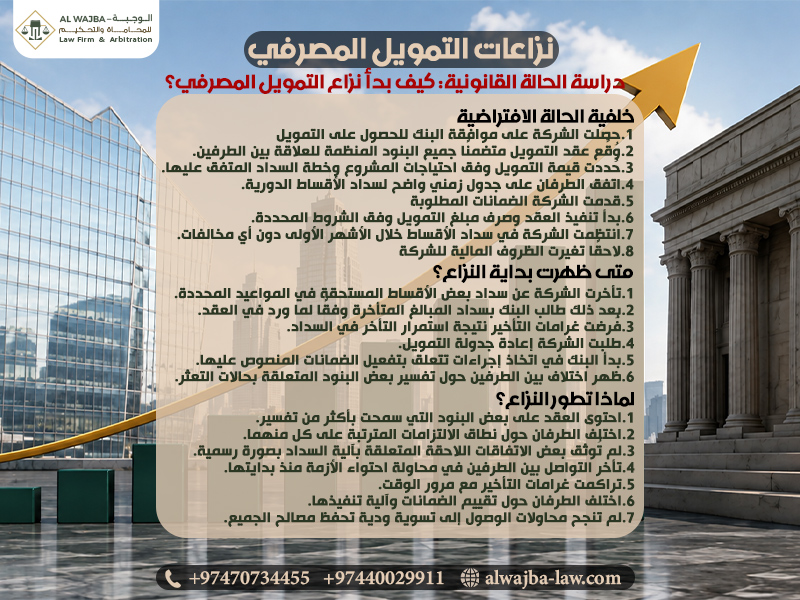
خلفية الحالة الافتراضية
بدأت الحالة بقيام إحدى الشركات بالحصول على تمويل مصرفي من أحد البنوك لتمويل توسع نشاطها التجاري. وبعد ذلك اتفق الطرفان على جميع الشروط الأساسية قبل توقيع العقد، بما يضمن وضوح الحقوق والالتزامات منذ البداية، مع الاستعانة بـ محامي لمراجعة بنود العقد والتأكد من توافقها مع الأنظمة القانونية بما يحفظ حقوق جميع الأطراف.
- حصلت الشركة على موافقة البنك للحصول على التمويل بعد استكمال الإجراءات المطلوبة.
- وُقِّع عقد التمويل متضمنًا جميع البنود المنظمة للعلاقة بين الطرفين.
- حُددت قيمة التمويل وفق احتياجات المشروع وخطة السداد المتفق عليها.
- اتفق الطرفان على جدول زمني واضح لسداد الأقساط الدورية.
- قدمت الشركة الضمانات المطلوبة، بما في ذلك بعض ضمانات التمويل والرهن البنكي.
- بدأ تنفيذ العقد وصرف مبلغ التمويل وفق الشروط المحددة.
- انتظمت الشركة في سداد الأقساط خلال الأشهر الأولى دون أي مخالفات.
- لاحقًا تغيرت الظروف المالية للشركة، بسبب انخفاض التدفقات النقدية، وبالتالي بدأت تواجه صعوبة في الوفاء بالالتزامات المالية.
متى ظهرت بداية النزاع؟
لم يبدأ النزاع فور حدوث التعثر، بل تطور تدريجيًا مع استمرار الخلاف حول طريقة تنفيذ العقد. ولهذا السبب تحولت العلاقة التعاقدية إلى خلاف قانوني يحتاج إلى دراسة دقيقة لجميع المستندات.
- تأخرت الشركة عن سداد بعض الأقساط المستحقة في المواعيد المحددة.
- بعد ذلك طالب البنك بسداد المبالغ المتأخرة وفقًا لما ورد في العقد.
- فُرضت غرامات التأخير نتيجة استمرار التأخر في السداد.
- طلبت الشركة إعادة جدولة التمويل، لكن البنك رفض الطلب وفق تقييمه للموقف.
- بدأ البنك في اتخاذ إجراءات تتعلق بتفعيل الضمانات المنصوص عليها في العقد.
- ظهر اختلاف بين الطرفين حول تفسير بعض البنود المتعلقة بحالات التعثر.
- ازدادت المطالبات المالية مع استمرار احتساب الغرامات والرسوم.
- في النهاية تحول الخلاف إلى إحدى نزاعات التمويل المصرفي التي استدعت اللجوء إلى الإجراءات القانونية.
لماذا تطور النزاع؟
لم يكن سبب النزاع عاملًا واحدًا، بل تداخلت عدة أسباب قانونية ومالية أدت إلى تعقيد الموقف. وعلاوة على ذلك، ساهم غياب الحلول المبكرة في زيادة حجم الخلاف بين الطرفين.
- احتوى العقد على بعض البنود التي سمحت بأكثر من تفسير.
- اختلف الطرفان حول نطاق الالتزامات المترتبة على كل منهما.
- لم تُوثق بعض الاتفاقات اللاحقة المتعلقة بآلية السداد بصورة رسمية.
- تأخر التواصل بين الطرفين في محاولة احتواء الأزمة منذ بدايتها.
- تراكمت غرامات التأخير مع مرور الوقت، بالتالي ارتفعت قيمة المطالبات المالية.
- اختلف الطرفان حول تقييم الضمانات وآلية تنفيذها.
- لم تنجح محاولات الوصول إلى تسوية ودية تحفظ مصالح الجميع.
- لذلك أصبح اللجوء إلى التقاضي الخيار المطروح لحسم النزاع وفقًا للقانون، وهو ما يستدعي الاستعانة بجهة متخصصة مثل مكتب الوجبة للمحاماة والتحكيم (Al Wajba Law and Arbitration Office) لدراسة الملف وتقييم الموقف القانوني قبل اتخاذ أي إجراء.
كيف يتم تحليل نزاعات التمويل المصرفي قانونيًا؟
لا يعتمد تحليل نزاعات التمويل المصرفي على مراجعة قيمة المطالبة المالية فقط، بل يبدأ محامي التمويل بفحص جميع المستندات المرتبطة بالعلاقة التعاقدية بين البنك والعميل. لذلك تتم مراجعة عقود التمويل، والإخطارات، وكشوف الحساب، والضمانات، وجميع المراسلات ذات الصلة.
وبعبارة أخرى، يهدف التحليل القانوني الذي يجريه محامي متخصص إلى تحديد مدى التزام كل طرف بالعقد قبل تقييم المسؤولية القانونية. ولهذا السبب، يحرص مكتب الوجبة للمحاماة والتحكيم (Al Wajba Law and Arbitration Office) على دراسة الملف بالكامل للوصول إلى رؤية قانونية دقيقة.
مراجعة عقد التمويل
يُعد عقد التمويل المرجع الأساسي عند دراسة أي نزاع، لأنه يحدد حقوق والتزامات جميع الأطراف. لذلك تتم مراجعته بندًا بندًا للتأكد من صحة تنفيذ أحكامه.
- مراجعة قيمة التمويل المتفق عليها والتأكد من مطابقتها لما تم صرفه فعليًا.
- فحص مدة السداد ومدى التزام الطرفين بالجدول الزمني المحدد.
- مراجعة سعر الربح أو الفائدة وآلية احتسابه وفقًا للعقد.
- تحليل جدول الأقساط وتواريخ الاستحقاق وقيمة كل دفعة.
- مراجعة البنود المنظمة لحالات تعثر التمويل والإجراءات المترتبة عليها.
- التأكد من شروط إنهاء أو فسخ عقد التمويل ومدى انطباقها على الواقعة.
- دراسة البنود الجزائية، بما في ذلك غرامات التأخير وآلية احتسابها.
- مراجعة آلية فض النزاعات لتحديد ما إذا كانت تتضمن التفاوض أو التحكيم أو التقاضي.
مراجعة التزامات البنك
بعد ذلك يتم تقييم مدى التزام البنك بتنفيذ واجباته التعاقدية والقانونية. ونظرًا لـ أن الإخلال بهذه الالتزامات قد يؤثر في مسار القضية، فإن مراجعتها تعد خطوة أساسية.
- التحقق من تنفيذ جميع بنود العقد وفق ما تم الاتفاق عليه.
- مراجعة إجراءات صرف التمويل والتأكد من سلامتها.
- التأكد من التزام البنك بالمواعيد المحددة في العقد.
- مراجعة مدى الإفصاح عن الرسوم والعمولات والتكاليف المالية.
- التأكد من احترام الإجراءات النظامية عند اتخاذ أي قرار.
- فحص كيفية تطبيق الشروط التعاقدية على العميل.
- مراجعة توثيق جميع الإخطارات والمطالبات المرسلة إلى المقترض.
- التأكد من التزام البنك بالقوانين والأنظمة المنظمة للتمويل المصرفي في قطر.
مراجعة التزامات العميل
في المقابل، يتم تقييم مدى التزام العميل بجميع الواجبات المنصوص عليها في العقد، لأن تحديد المسؤولية القانونية يتطلب دراسة تصرفات الطرفين معًا وليس أحدهما فقط.
- مراجعة انتظام سداد الأقساط وفق المواعيد المحددة.
- التأكد من المحافظة على ضمانات التمويل وعدم الإخلال بشروطها.
- التحقق من استخدام مبلغ التمويل في الأغراض المتفق عليها عند وجود هذا الشرط.
- مراجعة صحة البيانات والمستندات المقدمة عند الحصول على التمويل.
- التأكد من تحديث المعلومات الجوهرية عند حدوث أي تغيير مؤثر.
- مراجعة مدى احترام المواعيد والإجراءات المحددة في العقد.
- التحقق من تنفيذ جميع الالتزامات التعاقدية دون إخلال.
- مراجعة الردود المقدمة على الإخطارات والمطالبات الصادرة من البنك، وبالتالي يمكن تحديد ما إذا كان النزاع ناتجًا عن إخلال من العميل أو من البنك أو من الطرفين معًا، وهو ما يساعد مكتب الوجبة للمحاماة والتحكيم (Al Wajba Law and Arbitration Office) على اختيار الإجراء القانوني الأنسب لحماية حقوق موكليه.
ما أبرز أسباب نزاعات التمويل المصرفي؟
لا تنشأ نزاعات التمويل المصرفي بسبب تعثر التمويل وحده، بل قد تبدأ في أي مرحلة من مراحل العلاقة التمويلية، سواء عند تنفيذ عقود التمويل، أو أثناء سداد الأقساط، أو عند تفعيل الضمانات.
لذلك يتطلب تحديد سبب النزاع مراجعة جميع الوقائع والمستندات المرتبطة بالقضية. وبعبارة أخرى، قد تتداخل عدة عوامل قانونية ومالية في الوقت نفسه، بالتالي يصبح التحليل القانوني الدقيق خطوة أساسية قبل اتخاذ أي إجراء.
تعثر التمويل
يُعد تعثر التمويل من أكثر الأسباب شيوعًا في قضايا التمويل، لكنه لا يحدث دائمًا بسبب تقصير العميل. ونظرًا لـ اختلاف الظروف التي قد تواجه الأفراد أو الشركات، فإن أسباب التعثر تتباين من حالة إلى أخرى.
- انخفاض الإيرادات، بسبب تراجع النشاط التجاري أو انخفاض حجم المبيعات، مما يؤثر في القدرة على الوفاء بالأقساط.
- تأثر النشاط بالظروف الاقتصادية العامة، مثلًا تقلبات الأسواق أو انخفاض الطلب على المنتجات والخدمات.
- فقدان السيولة النقدية اللازمة لتغطية الالتزامات الدورية، وبالتالي يتأخر سداد الأقساط.
- ارتفاع الالتزامات المالية نتيجة الحصول على تمويلات متعددة أو زيادة المصروفات التشغيلية.
- سوء الإدارة المالية وعدم إعداد خطط مناسبة لإدارة التدفقات النقدية.
- وقوع ظروف استثنائية أو قوة قاهرة أثرت بصورة مباشرة في قدرة العميل على السداد.
- تكرار التأخر في سداد الأقساط، مما يؤدي إلى زيادة الغرامات واتخاذ إجراءات قانونية.
- توقف السداد بالكامل، ولهذا السبب يبدأ البنك في اتخاذ الإجراءات المنصوص عليها في عقد التمويل لحماية حقوقه.
النزاع حول غرامات التأخير
لا تقتصر الخلافات على أصل الدين، لكن قد تمتد إلى غرامات التأخير وطريقة احتسابها. وعلاوة على ذلك، يختلف تفسير بعض البنود بين البنك والعميل، مما يؤدي إلى تصاعد النزاع.
- الاختلاف حول طريقة احتساب غرامات التأخير وفقًا لشروط العقد.
- النزاع بشأن مدة التأخير التي بُني عليها احتساب الغرامات.
- الاعتراض على القيمة المالية المطلوبة وبيان مدى توافقها مع العقد.
- مناقشة صحة المطالبة المالية ومدى استنادها إلى مستندات واضحة.
- مراجعة البنود المنظمة للغرامات داخل عقود التمويل وتفسيرها قانونيًا.
- التحقق من إرسال الإخطارات النظامية قبل فرض أي جزاءات مالية.
- دراسة إمكانية الإعفاء من بعض الغرامات إذا توافرت مبررات قانونية أو اتفاق بين الطرفين.
- البحث عن حلول ودية أو تسوية مالية تقلل من آثار النزاع قبل اللجوء إلى القضاء.
النزاع حول الضمانات
تُعد ضمانات التمويل من أهم وسائل حماية حقوق الممول، ومع ذلك قد تكون سببًا رئيسيًا في نشوء النزاع إذا اختلف الطرفان حول كيفية تنفيذها أو نطاقها القانوني.
- الخلاف حول إجراءات تنفيذ الرهن البنكي ومدى الالتزام بالشروط القانونية.
- النزاع المتعلق بالكفالات المالية وحدود مسؤولية الكفيل.
- اختلاف وجهات النظر بشأن الضمانات العقارية وإجراءات التنفيذ عليها.
- الاعتراض على طريقة تقييم الضمانات وقيمتها السوقية عند التنفيذ.
- مناقشة مدى صحة إجراءات التنفيذ على الضمانات وفقًا للقانون والعقد.
- تحديد حدود مسؤولية كل طرف عند الإخلال بالالتزامات التعاقدية.
- النزاع حول أولوية التنفيذ إذا تعددت الضمانات أو الدائنون.
- الخلاف بشأن إنهاء الضمانات أو الإفراج عنها بعد سداد الالتزامات، لذلك يتطلب الأمر مراجعة قانونية دقيقة من مكتب الوجبة للمحاماة والتحكيم (Al Wajba Law and Arbitration Office) لضمان حماية حقوق جميع الأطراف والتعامل مع نزاعات التمويل المصرفي وفقًا للأنظمة المعمول بها في دولة قطر.
ما الحلول القانونية قبل رفع الدعوى؟
لا يكون اللجوء إلى القضاء هو الخيار الأول في جميع نزاعات التمويل المصرفي، إذ يمكن في كثير من الحالات الوصول إلى حلول قانونية تحافظ على حقوق الطرفين وتختصر الوقت والتكاليف.
لذلك يفضل محامي متخصص البدء بالحلول الودية إذا كانت تستند إلى أسس قانونية واضحة. وبعبارة أخرى، قد تنجح التسوية المبكرة في إنهاء النزاع دون الحاجة إلى إجراءات التقاضي،
ولهذا السبب يحرص مكتب الوجبة للمحاماة والتحكيم (Al Wajba Law and Arbitration Office) على دراسة جميع الخيارات القانونية قبل رفع الدعوى من خلال محامي يمتلك الخبرة في هذا النوع من القضايا.
إعادة جدولة التمويل
تُعد إعادة جدولة التمويل من أكثر الحلول استخدامًا عند مواجهة صعوبات مؤقتة في السداد. ونظرًا لـ اختلاف الظروف المالية من حالة إلى أخرى، فإن نجاح الجدولة يعتمد على اتفاق الطرفين وتوثيق جميع التعديلات.
- دراسة القدرة المالية الحالية للعميل لتحديد إمكانية الاستمرار في السداد.
- تعديل قيمة الأقساط بما يتناسب مع الوضع المالي الجديد.
- تمديد مدة التمويل عند الحاجة لتخفيف قيمة الدفعات الدورية.
- إعادة احتساب الالتزامات المالية وفقًا للاتفاق المعدل.
- إعداد اتفاق جديد يوضح جميع الحقوق والالتزامات بصورة دقيقة.
- توثيق إعادة الجدولة رسميًا وإضافتها إلى عقد التمويل.
- الحصول على اعتماد البنك قبل بدء تنفيذ التعديلات.
- تنفيذ الاتفاق الجديد والالتزام بمواعيد السداد، بالتالي يمكن تجنب تصاعد نزاعات التمويل المصرفي.
تسوية المديونيات
قد تكون تسوية المديونيات حلًا مناسبًا إذا أصبح استمرار النزاع أكثر تكلفة من الوصول إلى اتفاق. وعلاوة على ذلك، تساعد التسوية على إنهاء المطالبات المالية بصورة قانونية إذا التزم الطرفان بشروطها.
- تحديد الرصيد الفعلي المستحق بعد مراجعة جميع الحسابات.
- مراجعة غرامات التأخير للتأكد من صحة احتسابها.
- التوصل إلى اتفاق مالي يحقق مصلحة الطرفين.
- جدولة سداد المديونية وفق مواعيد جديدة إذا لزم الأمر.
- الاتفاق على التنازل الجزئي عن بعض المبالغ في الحالات التي تسمح بذلك.
- توثيق التسوية في اتفاق قانوني ملزم للطرفين.
- إنهاء جميع المطالبات المالية المشمولة بالتسوية.
- إغلاق الملف بعد تنفيذ الالتزامات بالكامل، وبذلك تنتهي العلاقة محل النزاع دون الحاجة إلى رفع دعوى.
التفاوض القانوني
يُعد التفاوض القانوني من أهم الوسائل التي تسبق التقاضي، لكن نجاحه يعتمد على إعداد قانوني سليم وفهم دقيق لمراكز الأطراف. لذلك ينبغي أن يتم تحت إشراف محامٍ متخصص في قضايا التمويل.
- تحليل الموقف القانوني لكل طرف قبل بدء المفاوضات.
- دراسة المخاطر القانونية والمالية المحتملة لكل خيار.
- تبادل المقترحات للوصول إلى حلول عملية ومتوازنة.
- مراجعة جميع المستندات وعقود التمويل قبل اعتماد أي اتفاق.
- حماية حقوق المقترض وحقوق الممول أثناء عملية التفاوض.
- تقليل أسباب النزاع ومعالجة نقاط الخلاف بصورة مباشرة.
- الوصول إلى اتفاق نهائي يحدد التزامات كل طرف بوضوح.
- إنهاء الخلاف بصورة قانونية، وبالتالي تجنب إجراءات التقاضي متى كان ذلك ممكنًا، مع الاستفادة من خبرة مكتب الوجبة للمحاماة والتحكيم (Al Wajba Law and Arbitration Office) في إدارة نزاعات التمويل المصرفي وصياغة الحلول القانونية التي تحافظ على مصالح جميع الأطراف.
الخاتمة
تُظهر نزاعات التمويل المصرفي أن أي خلاف مالي قد يتحول إلى نزاع قانوني معقد إذا لم تتم معالجته في الوقت المناسب.
لذلك فإن مراجعة عقود التمويل، وتحليل الالتزامات،ودراسة أسباب التعثر أو الخلاف حول الضمانات وغرامات التأخير بواسطة محامي متخصص، تمثل خطوات أساسية لحماية الحقوق وتقليل الخسائر.
وبعبارة أخرى، كلما كان التدخل القانوني المبكر من خلال محامي ذي خبرة، زادت فرص الوصول إلى حل يحافظ على مصالح جميع الأطراف دون إطالة أمد النزاع.